איך לבחור החזר חודשי למשכנתא?
החזר חודשי נכון אינו המספר הגבוה ביותר שהבנק מוכן לאשר. הוא צריך להשתלב בחיים שלכם גם כשיש שינוי, הוצאה לא צפויה או תוכנית חדשה.
משכנתא היא התחייבות לשנים. אריאל וידר עוזר לעשות סדר באפשרויות, לבנות תמונה פיננסית ברורה וללוות אתכם בתהליך קבלת ההחלטות מול הבנקים.
גובה ההחזר הוא רק חלק מהתמונה. מסלולים, תקופות, שינויים בריבית, הצמדות, הון עצמי והתוכניות שלכם לשנים הקרובות משפיעים על ההחלטה.
המטרה של תכנון נכון היא להבין את התמונה המלאה לפני שמתחייבים, ולדעת אילו שאלות לשאול בדרך.
איך נראה התהליך?
כל אחד מגיע מנקודה אחרת. אפשר להתחיל לפני רכישת הדירה, לבדוק משכנתא קיימת או לתכנן מעבר לנכס הבא.
מתחילים מהתמונה המלאה: הון עצמי, מסגרת רכישה, החזר חודשי והמשמעות של ההתחייבות לאורך השנים.
לפרטיםבתהליך משכנתא קל ללכת לאיבוד בין מספרים, מסלולים ומונחים מקצועיים. הגישה כאן פשוטה: להפוך את המידע למשהו שאפשר להבין, להשוות ולקבל לגביו החלטה מסודרת.
המטרה היא להגיע לתהליך עם תמונה ברורה יותר של הצרכים, האפשרויות והמשמעות של ההחלטה לטווח הארוך.
הכירו את אריאל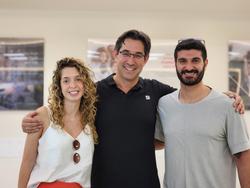
כשפונים לבנק מקבלים הצעה מתוך המוצרים והאפשרויות של אותו בנק. ייעוץ פרטי מאפשר להתחיל מהצרכים, מהיכולת הכלכלית ומהתוכניות שלכם.
להסתכל על המשכנתא כחלק מהחיים הכלכליים.
לפרק מושגים מורכבים ולהבין מה עומד מאחורי כל מסלול.
להגיע עם נתונים, מטרות ושאלות ברורות יותר.
איש מקצוע אחד שמכיר את התמונה ומלווה את התהליך.
התהליך משתנה לפי העסקה והמצב האישי. אלה התחנות שעוזרות להפוך החלטה מורכבת לרצף צעדים ברור.
מבינים מה אתם מתכננים, איפה אתם נמצאים ומה חשוב לכם.
מרכזים נתונים רלוונטיים כדי להבין את התמונה הפיננסית.
מנתחים חלופות ומבינים את המשמעות של המסלולים וההחזרים.
מגבשים מבנה שמתאים לצרכים וליכולת הכלכלית.
משווים, שואלים ומתקדמים מול הגופים הרלוונטיים.
מגיעים להחלטה מתוך הבנה טובה יותר של התנאים והמשמעות.
★ דירוג Google
כשמדובר בהחלטה כלכלית גדולה, אמון הוא חלק מהעניין.
56 ביקורות Google מופיעות בפרופיל העסק שסיפקת כמקור הסמכות. אפשר לעדכן את המספר ממקום אחד באתר.
לפרופיל Googleהסברים קצרים על החזר חודשי, תמהיל, אישור עקרוני, מחזור ומשפרי דיור. מידע כללי אינו תחליף לייעוץ אישי.
החזר חודשי נכון אינו המספר הגבוה ביותר שהבנק מוכן לאשר. הוא צריך להשתלב בחיים שלכם גם כשיש שינוי, הוצאה לא צפויה או תוכנית חדשה.
תמהיל הוא השילוב בין מסלולי הלוואה שונים בתוך אותה משכנתא. המטרה היא להבין איך כל חלק מתנהג, ומה המשמעות של השילוב עבורכם.
ההבדל בין ריבית קבועה למשתנה הוא רק אחד מהדברים שצריך להבין כאשר משווים הצעות. ההחלטה קשורה לרמת הוודאות ולגמישות שאתם צריכים.
אישור עקרוני הוא שלב חשוב בבדיקת היתכנות, אבל הוא אינו משכנתא חתומה ואינו מחליף בדיקה מלאה של העסקה והנתונים.
הנה תשובות התחלתיות לשאלות שעולות בתהליך. בשיחה אפשר להתייחס למצב הספציפי שלכם.
הבנק מציג את האפשרויות שלו. ייעוץ פרטי מתחיל מהצרכים, מהיכולת ומהתוכניות שלכם, ומסייע להבין את המשמעות של ההצעה ולשאול שאלות טובות יותר.
כדאי להתחיל לפני שמתחייבים לעסקה, כדי להבין מסגרת, הון עצמי והחזר חודשי שמתאים לכם. אפשר להתייעץ גם כשעדיין אין דירה.
כדאי לרכז מידע על הכנסות, התחייבויות, הון עצמי ומטרת העסקה. לא צריך להגיע עם תשובות לכל דבר; המטרה היא להתחיל למפות את התמונה.
ריבית קבועה מעניקה ודאות גבוהה יותר לגבי הריבית במסלול, בהתאם לתנאים. ריבית משתנה יכולה להשתנות לפי מנגנון שנקבע מראש. ההשוואה היא תמיד של התמהיל המלא.
כשמצבכם, המטרות או תנאי השוק השתנו, אפשר לבדוק מחדש את המשכנתא. הבדיקה אינה מבטיחה שכדאי לשנות; היא נועדה להבין אם יש חלופה מתאימה.
מתחילים מתקציב החיים ולא מהמספר המקסימלי שהבנק מוכן לאשר. בוחנים הכנסות, הוצאות, תוכניות ומרווח ביטחון לאורך זמן.
אפשר לחייג, לכתוב ב־WhatsApp או להשאיר פרטים בטופס. בשיחה הראשונה מגדירים איפה אתם נמצאים ומה השאלה שצריך לברר.
ספרו לאריאל איפה אתם נמצאים בתהליך, ונבדוק יחד מה השאלה הנכונה ומה אפשר לעשות עכשיו.